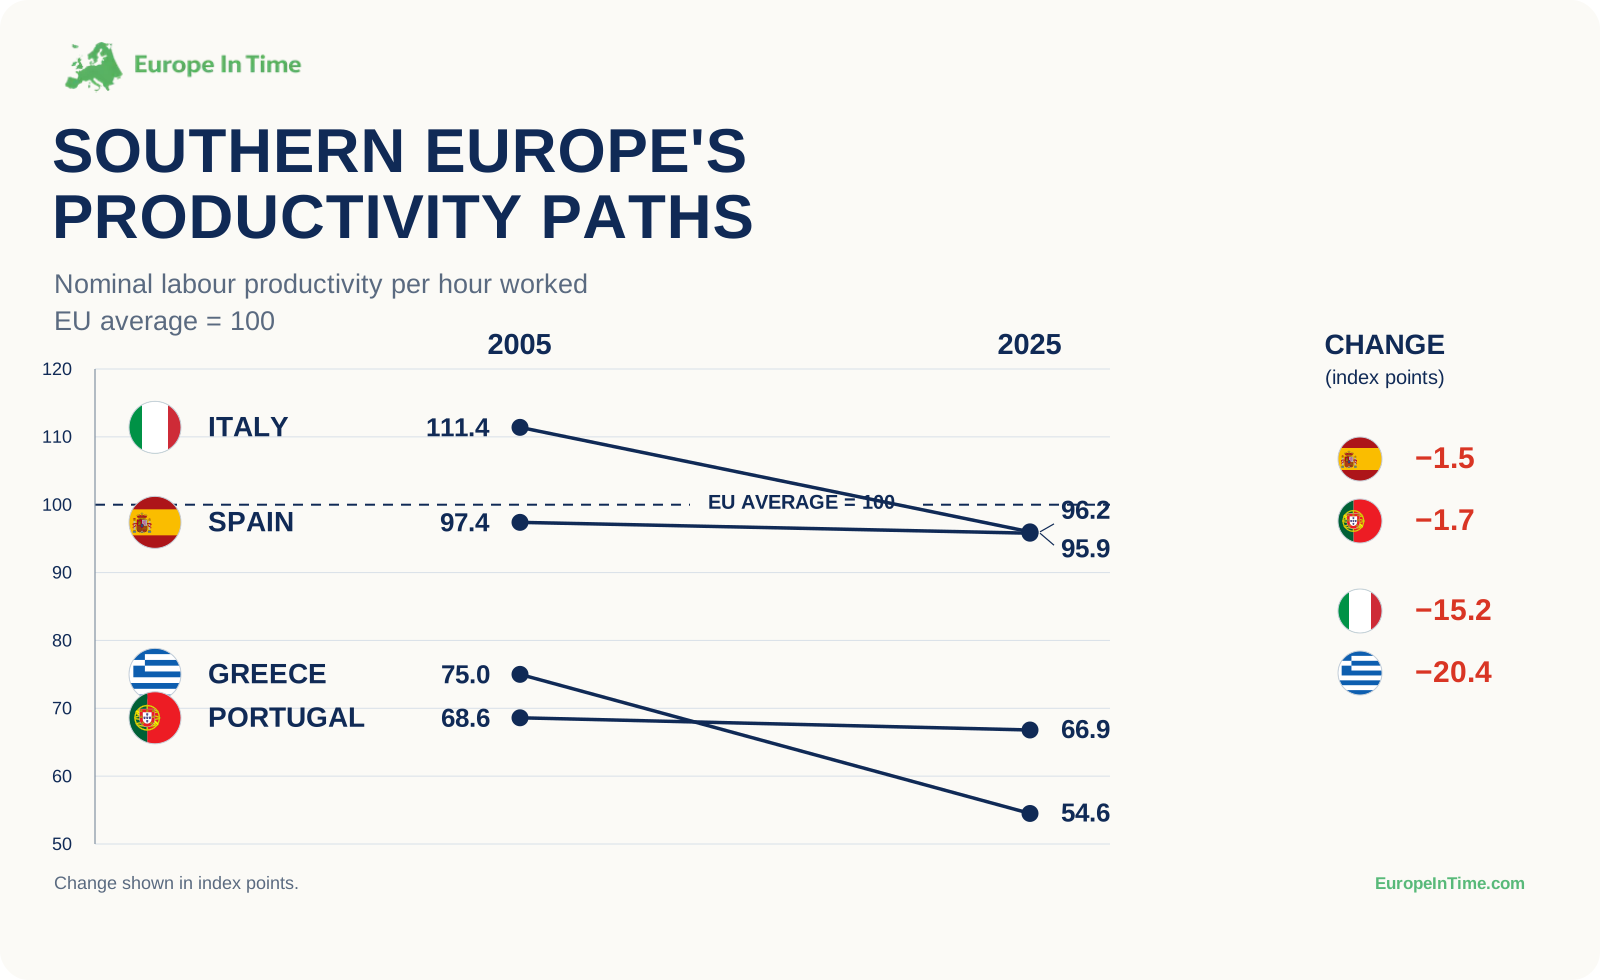
Jižní Evropa ztratila vůči průměru EU část své pozice
Použitý ukazatel měří nominální produktivitu práce za odpracovanou hodinu ve vztahu k průměru EU, který má hodnotu 100. Hodnota nad 100 tedy znamená, že produktivita dané země byla v daném roce nad průměrem EU. Hodnota pod 100 znamená opak.
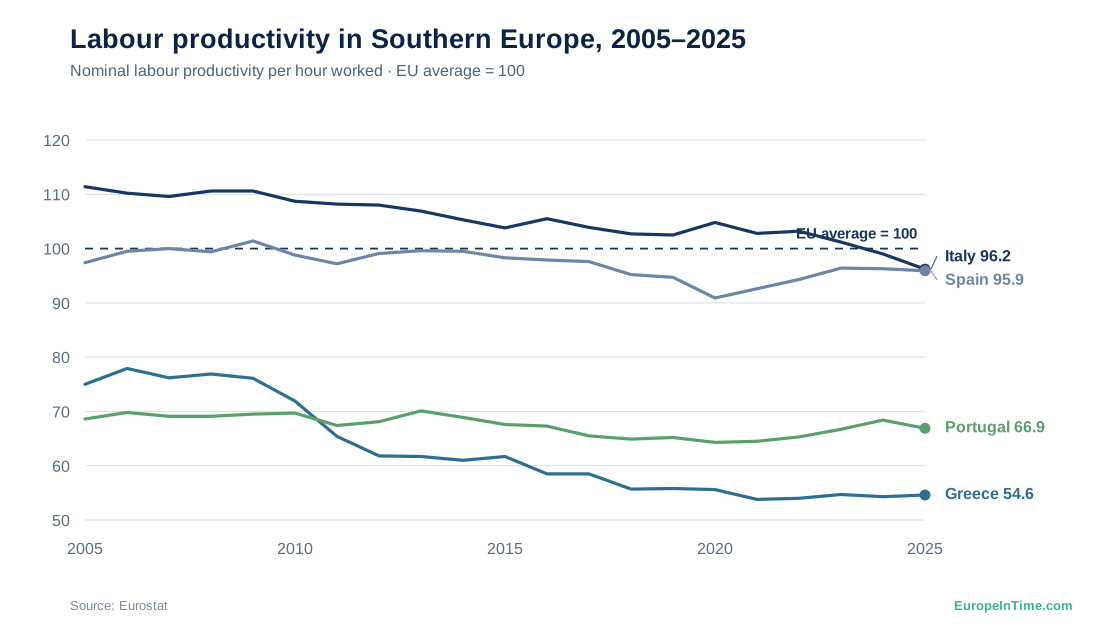
Vývoj ve čtyřech zemích se od roku 2005 výrazně lišil. Pokles Řecka se soustředil zejména do období mezi lety 2009 a 2012, kdy hodnota indexu klesla ze 76,1 na 61,8. Itálie naopak procházela mnohem pozvolnějším vývojem a nad průměrem EU se udržela až do roku 2023, než v roce 2024 klesla pod něj. Portugalsko postupně ztrácelo relativní pozici po roce 2013, od roku 2021 však část ztracené pozice získalo zpět. Španělsko zůstávalo v průběhu celého období podstatně stabilnější, s výjimkou výrazného propadu v roce 2020 a následného zotavení.
Vývoj ve čtyřech zemích se výrazně rozešel
Kde stála jižní Evropa v evropském srovnání v roce 2025?
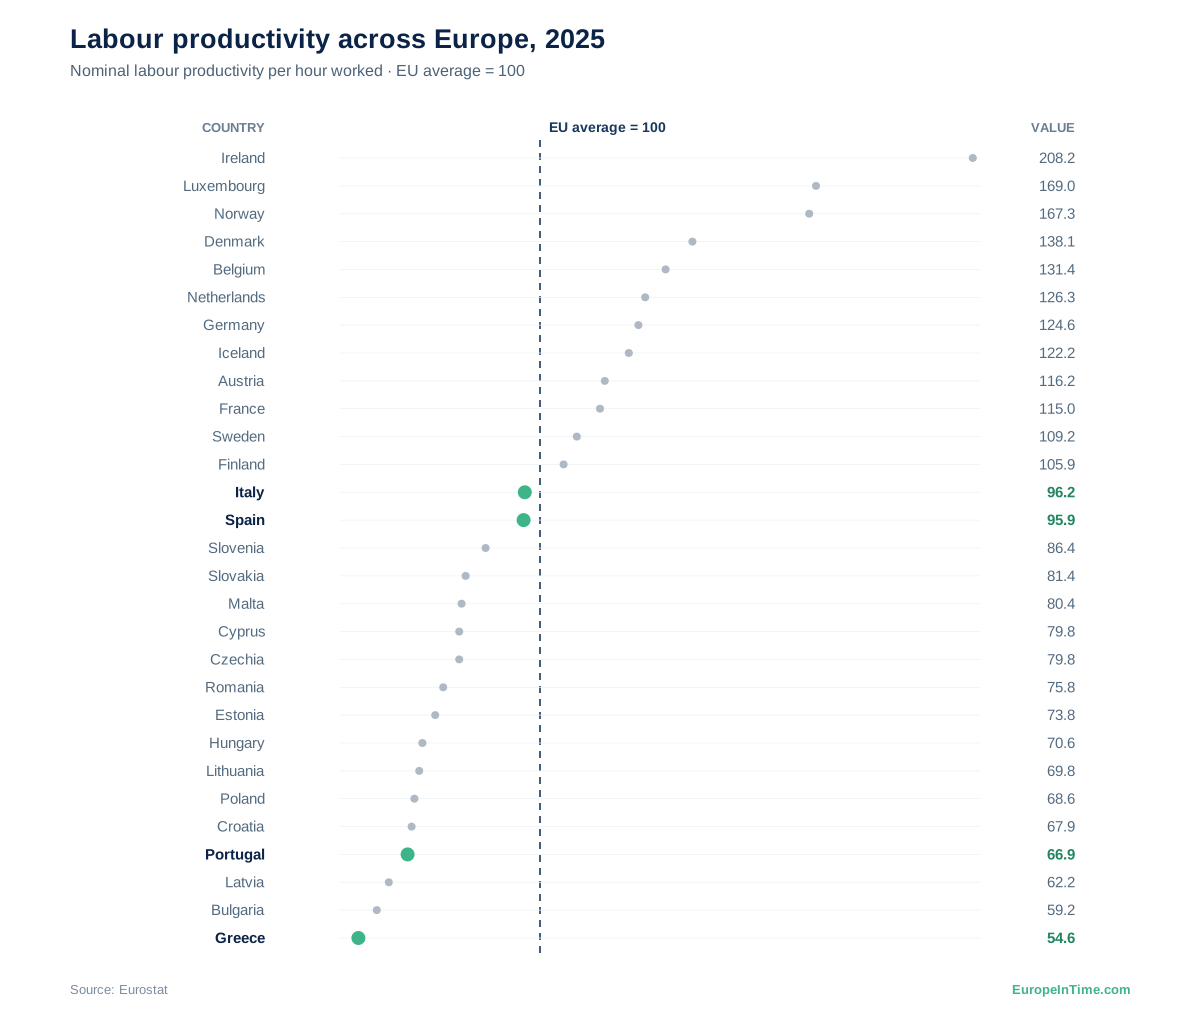
Evropské srovnání za rok 2025 ukazuje výrazné rozdíly napříč kontinentem. Na vrcholu žebříčku stojí Irsko s hodnotou 208,2, následované Lucemburskem (169,0) a Norskem (167,3). První desítku tvoří země západní a severní Evropy, zatímco většina zemí střední, východní a jihovýchodní Evropy zůstává pod průměrem EU.
Ze čtyř sledovaných zemí jižní Evropy jsou evropskému průměru nejblíže Itálie a Španělsko, které se v roce 2025 nacházely téměř vedle sebe s hodnotami 96,2 a 95,9. Portugalsko bylo výrazně níže na 66,9 a Řecko s hodnotou 54,6 uzavíralo celé pořadí 29 zemí EU a EFTA s dostupnými údaji. Srovnání tak ukazuje, jak rozdílné pozice dnes tyto čtyři jihoevropské ekonomiky v rámci Evropy zaujímají.
Proč se vývoj produktivity v jednotlivých zemích liší?
Index Eurostatu ukazuje, kde se jednotlivé země nacházejí vůči průměru EU, sám o sobě však nevysvětluje příčiny rozdílného vývoje. K jejich pochopení je potřeba širší soubor informací. Studie OECD věnované jednotlivým zemím opakovaně upozorňují na strukturální faktory, jako jsou investice, velikost a dynamika firem, inovace, zavádění technologií a dovednosti. Jejich význam se však mezi zeměmi liší. Níže uvedená zjištění OECD proto poskytují kontext k vývoji zachycenému v grafu, nikoli přímý rozklad příčin změn indexu Eurostatu.
Itálie: dlouhodobě slabý růst produktivity
Pokles Itálie není jednoduše příběhem plošně slabých firem. OECD uvádí, že italské firmy si ve srovnání s podobně velkými podniky v jiných zemích vedou relativně dobře, zatímco poměrně velká část ekonomické aktivity zůstává soustředěna v menších firmách s nižší produktivitou. Mnoho firem má potíže s růstem a celkovou produktivitu nadále brzdí slabší podnikatelská dynamika, regulatorní zátěž a relativně nízká úroveň firemního výzkumu a inovací. Italský problém tedy částečně souvisí s tím, jak je produktivní aktivita rozložena napříč ekonomikou, nikoli pouze s výkonností jejích nejsilnějších firem.
Řecko: dědictví propadu investic
Pokles Řecka má odlišné pozadí. Podle OECD se po krizi státního dluhu prudce propadly podnikové i veřejné investice, což snížilo zásobu produktivního kapitálu v zemi. Další brzdou byl slabý růst souhrnné produktivity výrobních faktorů a omezené inovace. Roli hraje také struktura ekonomiky. Zemědělství a cestovní ruch, které obvykle vytvářejí nižší přidanou hodnotu na pracovníka, představují větší podíl ekonomické aktivity než v mnoha jiných zemích EU. OECD však zároveň nachází značné rozdíly v produktivitě uvnitř jednotlivých odvětví, což naznačuje, že samotná odvětvová struktura slabší výkonnost nevysvětluje. Investice se zotavují, mnoho mikropodniků a malých firem však stále naráží na překážky při růstu, zavádění nových technologií a získávání dovedností a financování potřebných ke zvýšení produktivity.
Španělsko a Portugalsko: stabilita neznamená vyřešený problém produktivity
Španělsko a Portugalsko působí v indexu Eurostatu mnohem stabilněji, to však neznamená, že se jich strukturální problémy produktivity netýkají. Ve Španělsku OECD upozorňuje na přetrvávající rozdíly v produktivitě mezi menšími a většími firmami, omezený přístup mnoha malých a středních podniků k financování a kvalifikovaným pracovníkům a pomalejší zavádění pokročilých digitálních technologií mimo velké společnosti. Existují i známky zlepšení. Španělsko výrazně pokročilo v digitalizaci a OECD uvádí pozitivní vývoj hodinové produktivity práce od roku 2022. Významný rozdíl vůči EU však přetrvává.
Portugalsko zároveň dobře ukazuje rozdíl mezi úrovní produktivity a směrem jejího vývoje. Jeho produktivita zůstává podle tohoto ukazatele výrazně pod evropským průměrem, relativní pozice země se však mezi lety 2005 a 2025 změnila jen málo. OECD uvádí, že růst produktivity práce v Portugalsku v posledních letech zrychlil, zejména díky soukromým službám. Přetrvávají však dlouhodobé slabiny. Investice byly ve srovnání s jinými zeměmi nízké a rozdíly v produktivitě jsou zvlášť výrazné u mikropodniků a malých firem.
Co by mohlo situaci změnit?
Další vývoj bude proto obzvlášť zajímavý v Řecku a Itálii. Ani obnovení růstu produktivity nemusí nutně vést ke konvergenci, pokud bude zbytek Evropy postupovat podobným tempem.
Studie OECD opakovaně poukazují na podobné nástroje: vyšší produktivní investice, podmínky umožňující úspěšným firmám růst, širší zavádění pokročilých technologií, více inovací a lepší sladění dovedností s potřebami podniků. Nejde o prognózy a nic nezaručuje, že se čtyři země budou přibližovat evropskému průměru. Jde však o užitečný soubor faktorů, které bude možné sledovat s příchodem nových dat.
Jižní Evropa nemá jeden společný příběh produktivity
Celkový obraz je proto složitější než jednoduchý příběh o zaostávání jižní Evropy. Řecko a Itálie od roku 2005 ztratily vůči průměru EU výraznou část své pozice. Španělsko a Portugalsko čelí vlastním problémům v oblasti produktivity, jejich relativní postavení se však nezhoršilo stejným způsobem. Geografie tyto čtyři země spojuje, jejich vývoj produktivity nikoli.