Evropské trhy s bydlením se vyvíjely velmi rozdílně
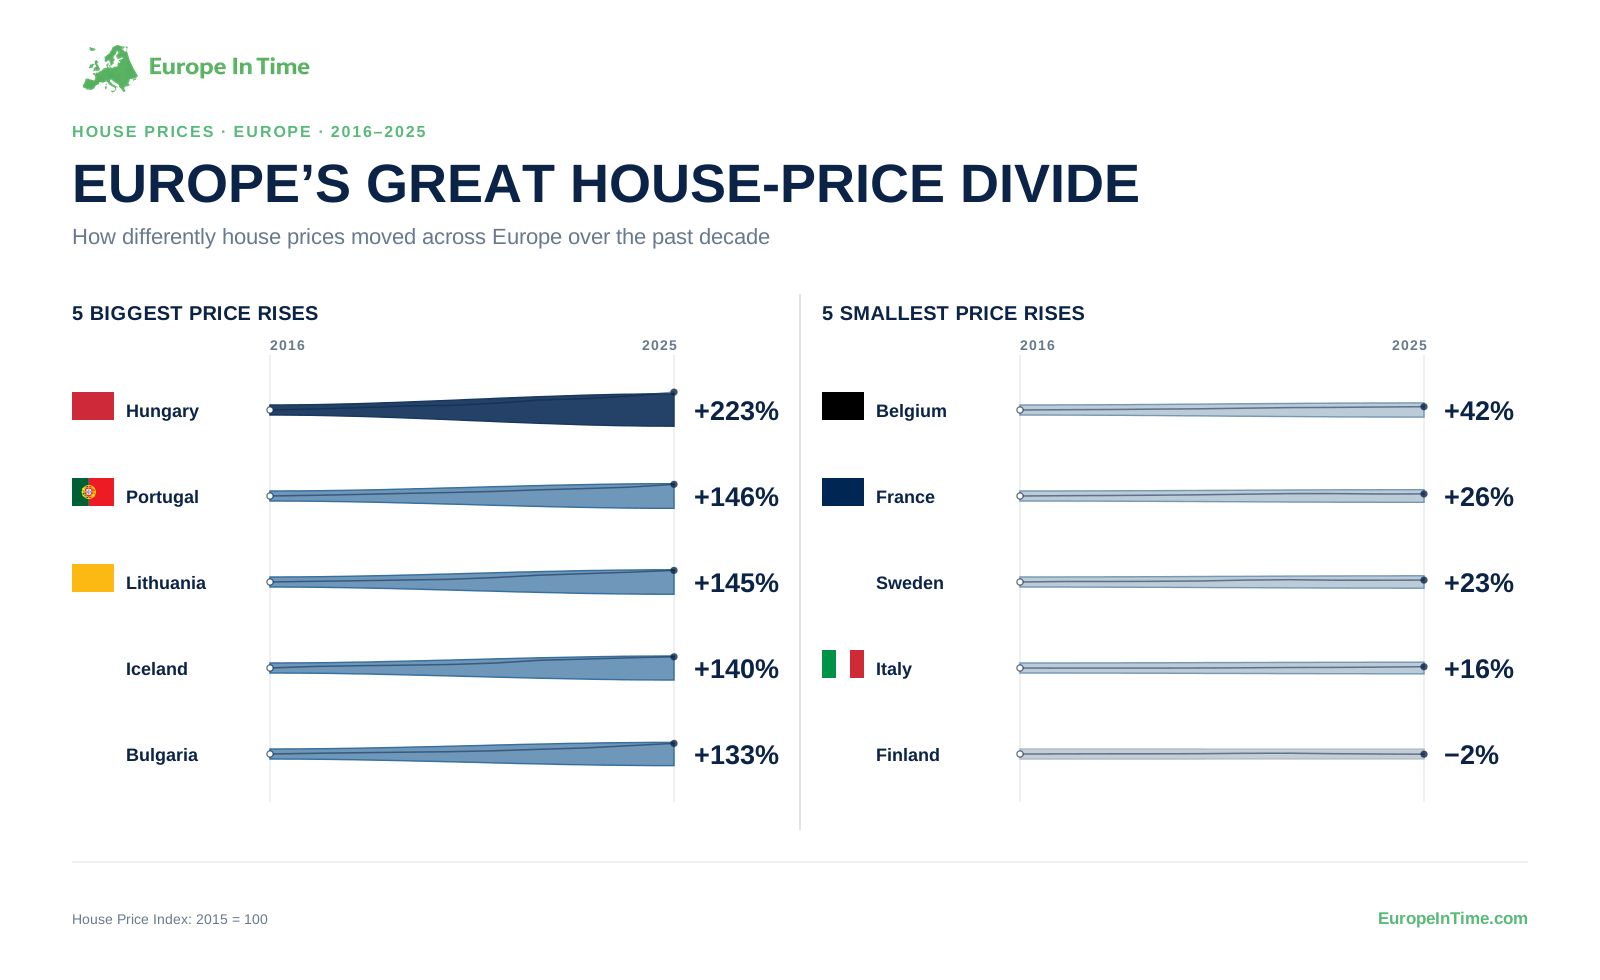
Evropské trhy s bydlením se v uplynulém desetiletí ubíraly velmi rozdílnými směry. Index cen nemovitostí, který sleduje změny cen rezidenčních nemovitostí s rokem 2015 jako základem (2015 = 100), ukazuje, jak výrazné se tyto rozdíly staly.
Rostoucí ceny nemovitostí nám však o dostupnosti bydlení říkají jen část příběhu. Samy o sobě neukazují, jak velkou část příjmů lidé vydávají na bydlení ani jak se toto zatížení mezi domácnostmi liší.
Vyšší růst cen nemovitostí nemusí vždy znamenat větší zatížení náklady na bydlení
Ukazatel míry nadměrného zatížení náklady na bydlení podle Eurostatu zachycuje jinou stránku problému. Měří podíl lidí žijících v domácnostech, jejichž celkové náklady na bydlení po odečtení příspěvků na bydlení přesahují 40 % disponibilního příjmu. Když tento ukazatel postavíme vedle růstu cen nemovitostí, vztah mezi nimi zdaleka není jednoznačný.

Nejvýraznějším příkladem je Maďarsko. Jeho index cen nemovitostí se mezi lety 2016 a 2025 zvýšil přibližně o 223 %, míra nadměrného zatížení náklady na bydlení však v roce 2025 činila 5,3 %. V Nizozemsku se růst cen nemovitostí o 104 % pojil s mírou nadměrného zatížení 6,5 %, zatímco v Irsku ceny vzrostly o 84 % a míra nadměrného zatížení činila 5,3 %.
Dánsko se v grafu nachází ve zcela jiné části. Ceny nemovitostí tam za stejné období vzrostly přibližně o 46 % — tedy mnohem méně než v Maďarsku — zatímco míra nadměrného zatížení náklady na bydlení dosáhla 23,4 %. V Německu činila 11,2 %, zatímco ve Finsku ceny nemovitostí za celé období téměř nevzrostly a míra nadměrného zatížení dosáhla 4,7 %.
To neznamená, že ceny nemovitostí nejsou pro dostupnost bydlení důležité. Ukazuje to něco užšího: mezi oběma ukazateli neexistuje jednoduchý přímý vztah. Zachycují různé stránky bydlení a finanční tlak, kterému domácnosti čelí, závisí na více faktorech než jen na cenách nemovitostí.
Kde je zatížení náklady na bydlení nejvyšší?
Samostatný pohled na zatížení náklady na bydlení ukazuje další výrazný rozdíl mezi zeměmi. V roce 2025 mělo v našem datovém souboru nejvyšší míru nadměrného zatížení Řecko, a to 26,4 %, následované Dánskem s 23,4 %. Obě země byly výrazně nad dalšími v pořadí: Norskem s 13,5 %, Německem s 11,2 % a Švédskem s 10,8 %.
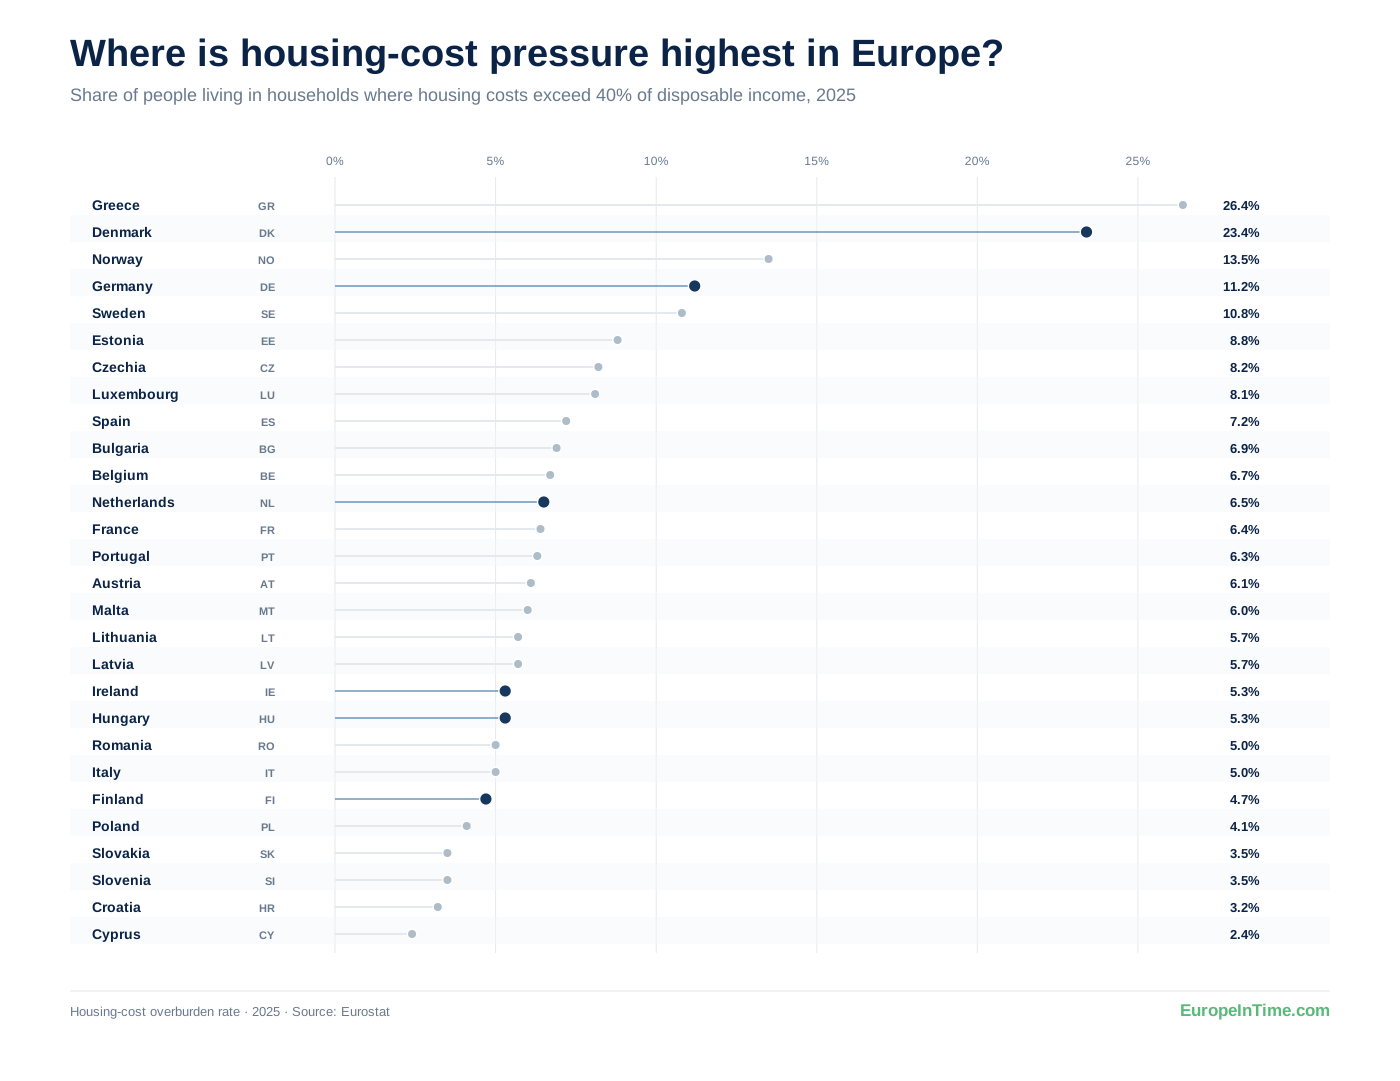
Pořadí zároveň potvrzuje sdělení bodového grafu. Země na jeho vrcholu nejsou totožné se zeměmi, které v předchozím desetiletí zaznamenaly nejrychlejší růst cen nemovitostí. Žebříček však nelze chápat jako úplné měřítko toho, kde bydlení dostupné je a kde není.
Proč mohou oba ukazatele vyprávět odlišný příběh?
Základní vysvětlení je jednoduché: domácnosti nepociťují vývoj na trhu s bydlením stejným způsobem. Některé vlastní své bydlení bez hypotéky, jiné hypotéku splácejí a další bydlí v nájmu. Liší se jejich příjmy, stejně jako úrokové sazby, nájemné, příspěvky na bydlení a politiky, které utvářejí národní trhy s bydlením.
Kdo bydlí ve vlastním a kdo v nájmu?
Jedním z důležitých rozdílů je forma bydlení. Data OECD ukazují velké rozdíly v tom, zda evropské domácnosti bydlí ve vlastním, nebo v nájemním bydlení. V několika zemích střední a východní Evropy, včetně Maďarska, vlastní velká většina domácností své bydlení bez hypotéky. Německo má naopak jeden z největších nájemních sektorů v Evropě a nájemní bydlení je poměrně rozšířené také v zemích, jako jsou Dánsko, Rakousko a Nizozemsko.
To je důležité, protože růst cen nemovitostí nepůsobí stejně na domácnost vlastnící bydlení bez hypotéky, domácnost, která si bere novou hypotéku, a soukromého nájemníka. Vyšší tržní hodnota může budoucím kupujícím ztížit pořízení bydlení, aniž by okamžitě zvýšila měsíční náklady někomu, kdo již své bydlení vlastní bez hypotéky.
Měsíční náklady závisí na více než jen na ceně nemovitosti
Dalším důležitým faktorem je způsob financování bydlení. Analýza ECB zahrnující jedenáct velkých zemí eurozóny zjistila, že mezi červencem 2022 a lednem 2024 se náklady na bydlení vyvíjely rozdílně u vlastníků bez hypotéky, domácností splácejících hypotéku a nájemníků. U vlastníků bez hypotéky vzrostly přibližně o 6 %, u domácností s hypotékou o 12 % a u nájemníků o 9 %. U domácností s hypotékou tvořily významnou část nárůstu vyšší úrokové platby.
Tato čísla přímo nevysvětlují rozdíly mezi zeměmi v našem grafu Eurostatu — analýza ECB pokrývá jiné období a pouze část zemí eurozóny. Ukazují však, proč mohou domácnosti pociťovat náklady na bydlení rozdílně, i když se nacházejí ve stejném širším cyklu vývoje trhu s nemovitostmi.
Vývoj příjmů může výsledný obraz výrazně změnit
Dostupnost bydlení závisí také na vývoji příjmů domácností. Pokud náklady na bydlení rostou a zároveň rostou i příjmy, výsledné zatížení může vypadat velmi odlišně od situace, kdy náklady rostou a příjmy stagnují. ECB zjistila, že růst nominálních příjmů během sledovaného období do značné míry vykompenzoval vyšší náklady na bydlení, takže celkový poměr nákladů na bydlení k příjmům zůstal přibližně stabilní.
I proto výzkumníci používají širší měřítka dostupnosti bydlení. Studie Banky pro mezinárodní platby upozorňuje, že jednoduché poměry cen nemovitostí k příjmům opomíjejí důležité podmínky financování. Její mezinárodní ukazatel dostupnosti proto vedle cen nemovitostí a příjmů domácností zohledňuje také hypoteční sazby, poměr výše úvěru k hodnotě nemovitosti a dobu splatnosti hypoték.
Jinými slovy, pro dvě domácnosti může být stejně drahá nemovitost různě dostupná v závislosti na jejich příjmech a podmínkách, za nichž její koupi financují.
Bytová politika může ovlivnit, kdo nese největší zatížení
Výslednou situaci může dále ovlivňovat bytová politika. Sociální bydlení, příspěvky na bydlení, regulace nájemného a další formy podpory ovlivňují náklady, kterým čelí jednotlivé skupiny domácností. Srovnání OECD ukazují zvlášť velké rozdíly v zatížení náklady na bydlení mezi nízkopříjmovými soukromými nájemníky, nájemníky v podporovaném bydlení a vlastníky.
Nizozemsko ukazuje, proč samotnou míru nadměrného zatížení nelze považovat za úplné měřítko dostupnosti bydlení. Ceny nemovitostí podle našich dat vzrostly mezi lety 2016 a 2025 přibližně o 104 %, zatímco míra nadměrného zatížení náklady na bydlení činila v roce 2025 6,5 %. Přesto Hospodářský přehled OECD pro Nizozemsko z roku 2025 označuje dostupnost bydlení za zásadní problém a upozorňuje na přetrvávající nedostatek bydlení a nerovnováhy mezi vlastnickým, sociálním nájemním a soukromým nájemním sektorem.
Není v tom rozpor. Míra nadměrného zatížení odpovídá na konkrétní otázku: jaký podíl lidí v současnosti žije v domácnostech, jejichž náklady na bydlení přesahují 40 % disponibilního příjmu? Neříká nám, jak obtížné je pro člověka pořizujícího si první vlastní bydlení vstoupit na trh, zda je k dispozici dostatek bytů ani jak drahá je typická nemovitost ve vztahu k příjmům.
Ceny nemovitostí jsou důležité — představují však jen část celkového obrazu
Zhoršují tedy rostoucí ceny nemovitostí dostupnost bydlení v Evropě? Bezpochyby ji mohou zhoršovat — zejména pro lidi, kteří se snaží bydlení koupit — samotný růst cen nám však neřekne, jak velkému finančnímu tlaku domácnosti skutečně čelí.
Napříč Evropou závisí výsledný obraz na mnoha dalších faktorech: příjmech, nájemném, nákladech na hypotéky, tom, zda domácnosti bydlí ve vlastním nebo v nájmu, i na politikách, které utvářejí národní trhy s bydlením. Maďarsko ukazuje, jak dramaticky mohou ceny nemovitostí růst, aniž by se země objevila poblíž vrcholu žebříčku nadměrného zatížení náklady na bydlení. Řecko a Dánsko ukazují druhou stranu příběhu: nejvyšší současné zatížení náklady na bydlení v našem datovém souboru nenajdeme v zemích s nejrychlejším růstem cen za poslední desetiletí. Chceme-li porozumět dostupnosti bydlení, musíme ceny nemovitostí zasadit do širšího kontextu.